Domain access-control.de kaufen?
Wir ziehen mit dem Projekt
access-control.de um.
Sind Sie am Kauf der Domain
access-control.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain access-control.de kaufen?
Wie lautet die Versicherungsart für ein altes Auto: Teilkasko oder Haftpflicht?
Die Versicherungsart für ein altes Auto hängt von verschiedenen Faktoren ab, wie dem Wert des Fahrzeugs, dem individuellen Risikoprofil des Fahrers und den persönlichen Präferenzen. In der Regel wird für ein altes Auto eher eine Haftpflichtversicherung empfohlen, da diese die gesetzlich vorgeschriebene Mindestdeckung bietet. Eine Teilkaskoversicherung kann jedoch sinnvoll sein, wenn das Fahrzeug einen gewissen Wert hat oder zusätzlicher Schutz gewünscht wird, z.B. bei Diebstahl oder Schäden durch Naturereignisse. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungsart für das konkrete Fahrzeug zu finden. **
Wie können Versicherungsprämien durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsprämien können durch das Alter beeinflusst werden, da ältere Menschen in der Regel ein höheres Risiko für Krankheiten und Gesundheitsprobleme haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Prämien zahlen müssen. Die Art der Versicherung, ob es sich um eine Lebensversicherung, Krankenversicherung oder eine andere Art von Versicherung handelt, kann auch die Prämienhöhe beeinflussen. Zusätzliche Faktoren wie Rauchen, Beruf und Lebensstil können ebenfalls die Versicherungsprämien beeinflussen. **

Ähnliche Suchbegriffe für Versicherungsart
Top-Angebote
Produkte zum Begriff Versicherungsart:
-
Ubiquiti, Zutrittskontrolle, UniFi Access Starter Kit Gen3 (Schlüsselkarte)Das UniFi Access Starter Kit Gen3 von Ubiquiti ist eine umfassende Lösung für die Zutrittskontrolle, die speziell für die Verwaltung einer einzelnen Tür konzipiert wurde. Dieses All-in-One-Kit umfasst einen UA-Hub-Door-Mini, einen UA-G3-Leser und zwei UA-Pocket-Keyfobs, die eine nahtlose Einrichtung und Nutzung ermöglichen. Mit Unterstützung für Power over Ethernet (PoE) wird eine einfache Installation und Stromversorgung gewährleistet. Das Kit bietet zudem NFC-Unterstützung und integrierte Lautsprecher, die die Benutzererfahrung verbessern. Die robuste Bauweise aus Metall und Polycarbonat sorgt für Langlebigkeit und Zuverlässigkeit in verschiedenen Umgebungen. Ideal für Wohn- und Kleinunternehmensanwendungen, bietet dieses System moderne und sichere Zugangskontrolle. Nahtlose Einrichtung für einfache Installation. Unterstützt Apple Touch Pass für sicheren Zugang. Integrierte Lautsprecher für Benutzerinteraktion. Robuste Bauweise aus Metall und Polycarbonat.304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
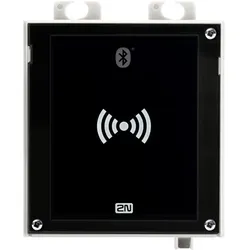
2N, Zutrittskontrolle, Multireader Access Unit 2.0 Bluetooth & RFID (Schlüsselkarte)Kombinieren Sie die Verwendung der bestehenden und populärsten Technologie zur Zutrittskontrolle mit der modernen Bluetooth-Technologie. Alle Elemente sind elegant in einer Zutrittseinheit kombiniert, die alle Typen der auf dem Markt vertretenen und oft verwendeten RFID-Karten lesen kann und gleichzeitig auch mit Ihren Smartphones kommuniziert, die diese Karten völlig kostenlos ersetzen können.725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
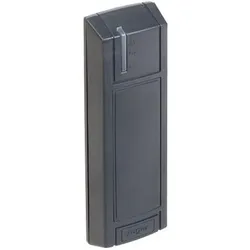
Roger, Zutrittskontrolle, PR312EM-G Zutrittskontrolle (Elektronische Zahlenkombination, Schlüsselkarte)Sicherheitswarnung: Von Wärmequellen fernhalten und direkte Sonneneinstrahlung vermeiden. Elektrische Geräte können ein Risiko für einen elektrischen Schlag darstellen; bitte Vorsicht walten lassen. Benutzte Geräte sollten gemäss den lokalen Vorschriften für Elektronikschrott entsorgt werden. Gefahrensymbole: GHS07: Reizende Stoffe, GHS09: Umweltgefährdende Stoffe.193,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Versicherungsbeiträge durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsbeiträge können durch das Alter beeinflusst werden, da ältere Personen in der Regel ein höheres Risiko für Krankheiten und Unfälle haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Beiträge zahlen müssen. Die Art der Versicherung, z.B. ob es sich um eine Lebens-, Kranken- oder Berufsunfähigkeitsversicherung handelt, kann ebenfalls die Höhe der Beiträge beeinflussen. Zusätzlich können auch individuelle Faktoren wie Rauchen, Beruf und Wohnort die Versicherungsbeiträge beeinflussen. **
-
Welche Faktoren bestimmen den Deckungsumfang einer Versicherung und wie kann dieser je nach Versicherungsart variieren?
Der Deckungsumfang einer Versicherung wird durch verschiedene Faktoren bestimmt, darunter die Art der Versicherung, die Versicherungssumme, die Selbstbeteiligung und die Versicherungsbedingungen. Je nach Versicherungsart kann der Deckungsumfang variieren, zum Beispiel bieten Haftpflichtversicherungen Schutz vor Schadensersatzansprüchen Dritter, während eine Kaskoversicherung Schäden am eigenen Fahrzeug abdeckt. Zudem können Zusatzoptionen wie erweiterte Leistungen oder spezielle Risiken den Deckungsumfang einer Versicherung erweitern. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit dem gewünschten Deckungsumfang zu wählen. **
-
Welche Versicherungsleistungen können in Anspruch genommen werden und wie unterscheiden sie sich je nach Versicherungsart?
Je nach Versicherungsart können unterschiedliche Leistungen in Anspruch genommen werden, wie z.B. Haftpflicht-, Kranken-, Unfall- oder Lebensversicherung. Die Leistungen können sich je nach Versicherungsart in Bezug auf den Versicherungsumfang, die Höhe der Versicherungssumme und die Laufzeit unterscheiden. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit den entsprechenden Leistungen auszuwählen. **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in Versicherungspolicen und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in Versicherungspolicen bezieht sich auf die verschiedenen Risiken und Schäden, die von der Versicherung abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfälle und Krankenversicherungen medizinische Kosten abdecken. Der Deckungsumfang kann auch spezifische Bedingungen und Ausschlüsse enthalten, die je nach Versicherungsvertrag variieren. Es ist wichtig, die Deckungsumfang sorgfältig zu prüfen, um sicherzustellen, dass die Versicherung die gewünschten Risiken abdeckt. **
In welchen Versicherungsbereichen ist der Deckungsumfang ein wichtiger Faktor und wie kann er sich je nach Versicherungsart unterscheiden?
Der Deckungsumfang ist ein wichtiger Faktor in den Bereichen der Haftpflichtversicherung, der Kfz-Versicherung, der Berufshaftpflichtversicherung und der Rechtsschutzversicherung. In der Haftpflichtversicherung bezieht sich der Deckungsumfang auf die Höhe der Versicherungssumme und die abgedeckten Risiken. In der Kfz-Versicherung kann der Deckungsumfang je nach Tarif unterschiedlich sein und beispielsweise die Deckung von Schäden am eigenen Fahrzeug oder die Absicherung von Unfällen mit Tieren umfassen. In der Berufshaftpflichtversicherung hängt der Deckungsumfang von der Art der ausgeübten Tätigkeit ab und kann sich auf die Absicherung von Vermögensschäden, Personenschäden oder **
Was sind die verschiedenen Aspekte des Deckungsumfangs in der Versicherungsbranche und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in der Versicherungsbranche bezieht sich auf die verschiedenen Risiken und Schäden, die von einer Versicherungspolice abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfallleistungen und Altersvorsorge bietet. Darüber hinaus können Deckungsumfänge auch je nach Versicherungsunternehmen und individuellem Vertrag variieren, wobei einige zusätzliche Leistungen oder Einschränkungen enthalten können. Es ist wichtig, die Deckungsumfänge sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entsprechen. **
Top-Angebote
Produkte zum Begriff Versicherungsart:
-
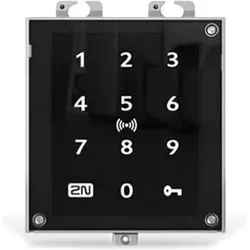
2N, Zutrittskontrolle, Access Unit 2.0 (Schlüsselkarte)Der Leser bietet beleuchtete Ziffern auf glatter Oberfläche, die auf Berührung reagieren. Verschiedene Arten von PIN-Codes sind möglich: einmalige PIN-Codes für Dauernutzer, zeitlich befristete PIN-Codes und einmalige PIN-Codes für Gäste. Zusätzlich besteht die Möglichkeit zur Nutzung von RFID-Karten/Transpondern für duale Authentifizierung. Bequeme Verwaltung und einfache Montage. Bitte beachten: Ein passender Rahmen muss für dieses Produkt zugekauft werden.899,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ubiquiti, Zutrittskontrolle, Access Reader G2 (Schlüsselkarte)Der Access Reader G2 ist ein NFC- und Bluetooth-Zugangskontrollgerät mit elegantem Design. Er ermöglicht das Entsperren mit einer NFC-Karte oder der UniFi Identity Mobile App und verfügt über eine zusätzliche Handwellen-Entsperrfunktion. Das Gerät gibt bei Ein- und Ausgang eine Begrüssungsansage aus. Es verbindet sich über PoE mit dem UniFi Access Hub und hat eine Wetterbeständigkeitsbewertung von IP55, wobei es bei Temperaturen von -30 bis 45 °C betrieben werden kann. Dieser kompakte NFC-Kartenleser der zweiten Generation unterstützt das Türöffnen mit einer Handbewegung. Zu den Anschlussmöglichkeiten gehören LAN (RJ45). Das Gerät ist in Schwarz erhältlich und unterstützt die NFC-Erkennung. Es bietet keinen Vandalismusschutz und ermöglicht das Türöffnen über Bluetooth und NFC.144,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ubiquiti, Zutrittskontrolle, UniFi Access Starter Kit Gen3 (Schlüsselkarte)Das UniFi Access Starter Kit Gen3 von Ubiquiti ist eine umfassende Lösung für die Zutrittskontrolle, die speziell für die Verwaltung einer einzelnen Tür konzipiert wurde. Dieses All-in-One-Kit umfasst einen UA-Hub-Door-Mini, einen UA-G3-Leser und zwei UA-Pocket-Keyfobs, die eine nahtlose Einrichtung und Nutzung ermöglichen. Mit Unterstützung für Power over Ethernet (PoE) wird eine einfache Installation und Stromversorgung gewährleistet. Das Kit bietet zudem NFC-Unterstützung und integrierte Lautsprecher, die die Benutzererfahrung verbessern. Die robuste Bauweise aus Metall und Polycarbonat sorgt für Langlebigkeit und Zuverlässigkeit in verschiedenen Umgebungen. Ideal für Wohn- und Kleinunternehmensanwendungen, bietet dieses System moderne und sichere Zugangskontrolle. Nahtlose Einrichtung für einfache Installation. Unterstützt Apple Touch Pass für sicheren Zugang. Integrierte Lautsprecher für Benutzerinteraktion. Robuste Bauweise aus Metall und Polycarbonat.304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2N, Zutrittskontrolle, Multireader Access Unit 2.0 Bluetooth & RFID (Schlüsselkarte)Kombinieren Sie die Verwendung der bestehenden und populärsten Technologie zur Zutrittskontrolle mit der modernen Bluetooth-Technologie. Alle Elemente sind elegant in einer Zutrittseinheit kombiniert, die alle Typen der auf dem Markt vertretenen und oft verwendeten RFID-Karten lesen kann und gleichzeitig auch mit Ihren Smartphones kommuniziert, die diese Karten völlig kostenlos ersetzen können.725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Versicherungsart für ein altes Auto: Teilkasko oder Haftpflicht?
Die Versicherungsart für ein altes Auto hängt von verschiedenen Faktoren ab, wie dem Wert des Fahrzeugs, dem individuellen Risikoprofil des Fahrers und den persönlichen Präferenzen. In der Regel wird für ein altes Auto eher eine Haftpflichtversicherung empfohlen, da diese die gesetzlich vorgeschriebene Mindestdeckung bietet. Eine Teilkaskoversicherung kann jedoch sinnvoll sein, wenn das Fahrzeug einen gewissen Wert hat oder zusätzlicher Schutz gewünscht wird, z.B. bei Diebstahl oder Schäden durch Naturereignisse. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungsart für das konkrete Fahrzeug zu finden. **
-
Wie können Versicherungsprämien durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsprämien können durch das Alter beeinflusst werden, da ältere Menschen in der Regel ein höheres Risiko für Krankheiten und Gesundheitsprobleme haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Prämien zahlen müssen. Die Art der Versicherung, ob es sich um eine Lebensversicherung, Krankenversicherung oder eine andere Art von Versicherung handelt, kann auch die Prämienhöhe beeinflussen. Zusätzliche Faktoren wie Rauchen, Beruf und Lebensstil können ebenfalls die Versicherungsprämien beeinflussen. **
-
Wie können Versicherungsbeiträge durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsbeiträge können durch das Alter beeinflusst werden, da ältere Personen in der Regel ein höheres Risiko für Krankheiten und Unfälle haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Beiträge zahlen müssen. Die Art der Versicherung, z.B. ob es sich um eine Lebens-, Kranken- oder Berufsunfähigkeitsversicherung handelt, kann ebenfalls die Höhe der Beiträge beeinflussen. Zusätzlich können auch individuelle Faktoren wie Rauchen, Beruf und Wohnort die Versicherungsbeiträge beeinflussen. **
-
Welche Faktoren bestimmen den Deckungsumfang einer Versicherung und wie kann dieser je nach Versicherungsart variieren?
Der Deckungsumfang einer Versicherung wird durch verschiedene Faktoren bestimmt, darunter die Art der Versicherung, die Versicherungssumme, die Selbstbeteiligung und die Versicherungsbedingungen. Je nach Versicherungsart kann der Deckungsumfang variieren, zum Beispiel bieten Haftpflichtversicherungen Schutz vor Schadensersatzansprüchen Dritter, während eine Kaskoversicherung Schäden am eigenen Fahrzeug abdeckt. Zudem können Zusatzoptionen wie erweiterte Leistungen oder spezielle Risiken den Deckungsumfang einer Versicherung erweitern. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit dem gewünschten Deckungsumfang zu wählen. **
Ähnliche Suchbegriffe für Versicherungsart
-
Roger, Zutrittskontrolle, PR312EM-G Zutrittskontrolle (Elektronische Zahlenkombination, Schlüsselkarte)Sicherheitswarnung: Von Wärmequellen fernhalten und direkte Sonneneinstrahlung vermeiden. Elektrische Geräte können ein Risiko für einen elektrischen Schlag darstellen; bitte Vorsicht walten lassen. Benutzte Geräte sollten gemäss den lokalen Vorschriften für Elektronikschrott entsorgt werden. Gefahrensymbole: GHS07: Reizende Stoffe, GHS09: Umweltgefährdende Stoffe.193,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
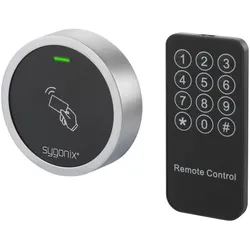
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg Wächter, Zutrittskontrolle, Transponder (Schlüsselkarte)Moderner Bluetooth Aktiv-Transponder secuENTRY 7713 Funkschlüssel sE-Key. Der Aktiv-Transponder öffnet alle Türzylinder der secuEntry-Reihe von BURG-WÄCHTER. Somit ist der secuENTRY 7713 sE-Key die praktische Alternative zur Code-Eingabe oder Fingerprint-Nutzung. Aufgrund der grossen Kapazität der Zylinder lassen sich bis zu 2000 Aktivtransponder (oder andere Öffnungsmedien) je nach Modell speichern. Per Funkübertragung öffnet der moderne E-Schlüssel Türen in bis zu vier Metern Entfernung. Und zwar dank Bluetooth Low Energy bis zu 10.000 Mal pro Batteriezyklus. Übrigens ist die entsprechende Knopfzelle im Lieferumfang enthalten. Somit können Sie gleich bei der Lieferung den sE-Key sofort in Betrieb nehmen. Sicheres Signal durch AES-Verschlüsselung. Natürlich ist die Funkübertragung verschlüsselt. Dank der verwendeten AES-Verschlüsselung ist die Bluetooth-Übertragung mit modernem 5.2-Standard sicher. Somit müssen Sie keine Angst haben, dass Ihre Zugangsberechtigung eventuell von Unbefugten abgefangen und missbraucht werden könnte. Einfache Rechtevergabe für den Aktivtransponder secuENTRY 7713. Der secuENTRY 7713 sE-Key wird ganz bequem über den beiliegenden QR-Code in die PC-Software eingelesen. Dadurch lassen sich Zugriffsrechte und Gültigkeit des E-Key ganz einfach programmieren. Darüber hinaus lässt sich der Aktivtransponder ebenfalls über die secuEntry Keypads Pincode und Fingerprint in wenigen Schritten anlernen. Der Aktivtransponder liegt gut in der Hand. Gleichzeitig lässt sich die Öffnungstaste einfach betätigen, ohne dass diese zu leicht auslöst, beispielsweise ungewollt beim Mitführen in der Hosentasche.47,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungsleistungen können in Anspruch genommen werden und wie unterscheiden sie sich je nach Versicherungsart?
Je nach Versicherungsart können unterschiedliche Leistungen in Anspruch genommen werden, wie z.B. Haftpflicht-, Kranken-, Unfall- oder Lebensversicherung. Die Leistungen können sich je nach Versicherungsart in Bezug auf den Versicherungsumfang, die Höhe der Versicherungssumme und die Laufzeit unterscheiden. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit den entsprechenden Leistungen auszuwählen. **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in Versicherungspolicen und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in Versicherungspolicen bezieht sich auf die verschiedenen Risiken und Schäden, die von der Versicherung abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfälle und Krankenversicherungen medizinische Kosten abdecken. Der Deckungsumfang kann auch spezifische Bedingungen und Ausschlüsse enthalten, die je nach Versicherungsvertrag variieren. Es ist wichtig, die Deckungsumfang sorgfältig zu prüfen, um sicherzustellen, dass die Versicherung die gewünschten Risiken abdeckt. **
-
In welchen Versicherungsbereichen ist der Deckungsumfang ein wichtiger Faktor und wie kann er sich je nach Versicherungsart unterscheiden?
Der Deckungsumfang ist ein wichtiger Faktor in den Bereichen der Haftpflichtversicherung, der Kfz-Versicherung, der Berufshaftpflichtversicherung und der Rechtsschutzversicherung. In der Haftpflichtversicherung bezieht sich der Deckungsumfang auf die Höhe der Versicherungssumme und die abgedeckten Risiken. In der Kfz-Versicherung kann der Deckungsumfang je nach Tarif unterschiedlich sein und beispielsweise die Deckung von Schäden am eigenen Fahrzeug oder die Absicherung von Unfällen mit Tieren umfassen. In der Berufshaftpflichtversicherung hängt der Deckungsumfang von der Art der ausgeübten Tätigkeit ab und kann sich auf die Absicherung von Vermögensschäden, Personenschäden oder **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in der Versicherungsbranche und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in der Versicherungsbranche bezieht sich auf die verschiedenen Risiken und Schäden, die von einer Versicherungspolice abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfallleistungen und Altersvorsorge bietet. Darüber hinaus können Deckungsumfänge auch je nach Versicherungsunternehmen und individuellem Vertrag variieren, wobei einige zusätzliche Leistungen oder Einschränkungen enthalten können. Es ist wichtig, die Deckungsumfänge sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.